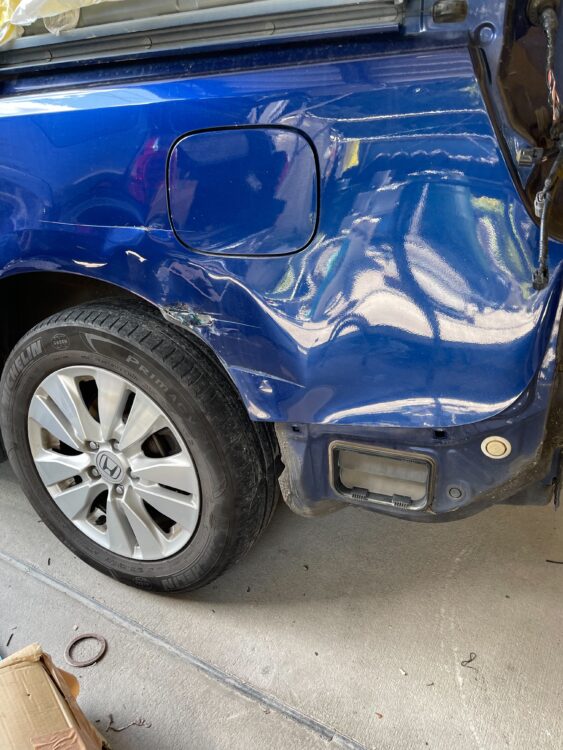
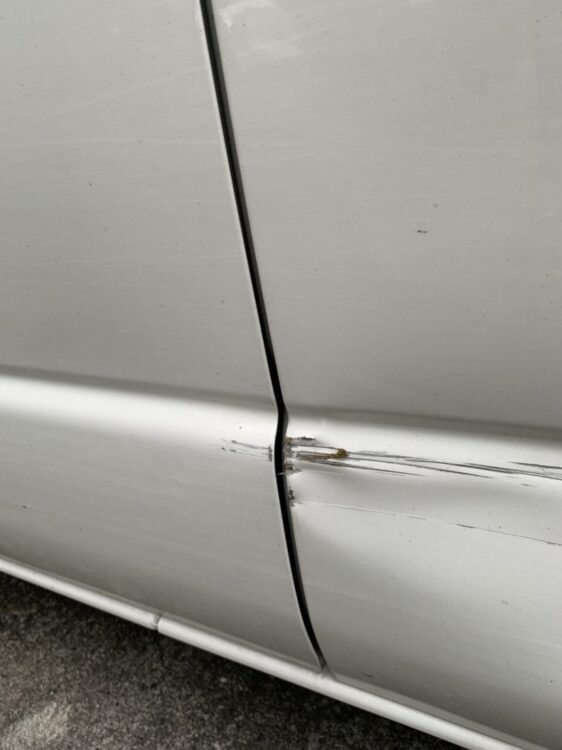
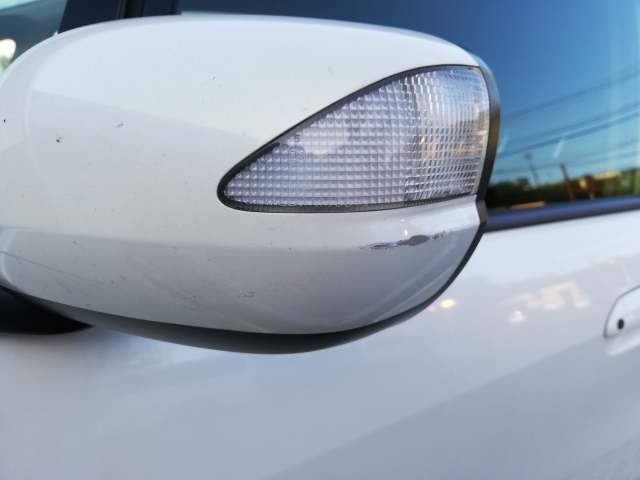
車の傷・ヘコミは保険で直す?自費で直す?判断基準
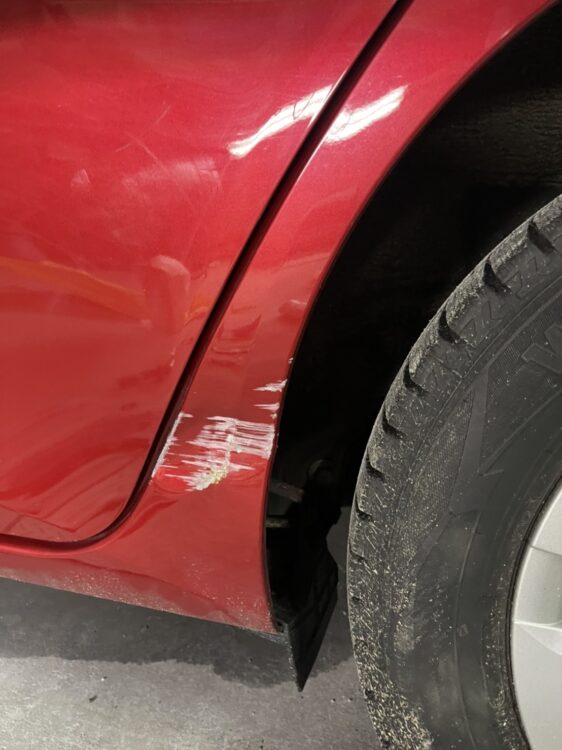
車の傷やヘコミを保険で直すか自費で直すかは、「修理費用の見積もり額」と「保険を使ったときの等級や翌年以降の保険料への影響」を比べて決めるのが基本です。修理費用が小さい場合は、保険を使わず自費で直したほうが、長い目で見て負担が少なくなることもあります。
車に傷やヘコミがついてしまったとき、「保険を使えるのだろうか」「使うと保険料が上がるって本当だろうか」と迷う方は多いです。特に、駐車場でのドアパンチや当て逃げ、自分でぶつけてしまった場合など、状況によって考え方が変わるため、判断に困るのも無理はありません。できれば修理費用を安く抑えたいと考えるほど、どちらが得なのか知りたくなるものです。
この記事では、保険で直す場合と自費で直す場合の違い、判断するときの基準、見積もりを先に取るべき理由、保険を使う前にできることを、順番にお話しします。なお、保険の内容は契約によって異なります。最終的な判断は、必ずご加入の保険会社に確認したうえで行ってください。
車の傷・ヘコミは保険か自費か|判断基準は修理費用と等級への影響
結論としては、まず修理の見積もりを取り、その金額と、保険を使った場合の影響を比べて判断するのが基本です。保険を使うと、修理費用の一部または全部が補償される場合がありますが、その分、翌年以降の保険料に影響することがあります。
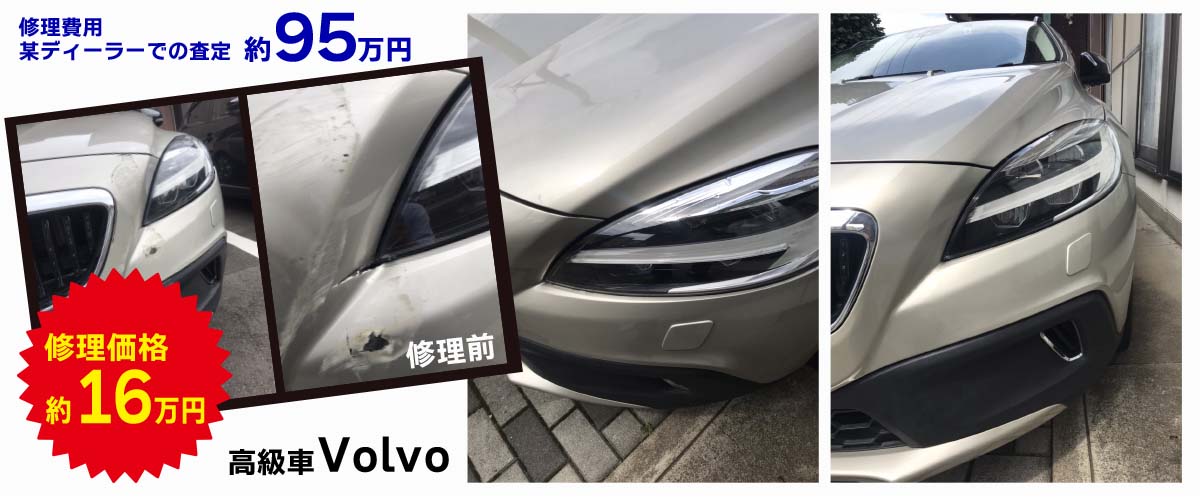
保険料への影響は、契約の内容や、等級が下がる幅によって変わります。そのため、修理費用が小さい場合は、保険を使って等級が下がった分の保険料の増加が、修理費用より大きくなることもあり得ます。反対に、修理費用が大きい場合は、保険を使うメリットが大きくなります。
ですから、「保険を使えば得」「自費のほうが得」と一概には言えません。判断に必要なのは、正確な修理費用と、ご自身の保険の条件です。これらを把握したうえで、比べて決めるようにしましょう。それでは、保険を使うときの基本的な仕組みから見ていきます。
車両保険を使うと何が変わる?等級・免責・保険料の基本
車の傷やヘコミを保険で直す場合、使うのは主に車両保険です。車両保険には、事故によって車に生じた損害を補償する役割があります。ただし、契約の種類や条件によって、補償される範囲は異なります。たとえば、自損事故や当て逃げが対象になるかどうか、免責金額(自己負担額)がいくらか、といった点が違います。
保険を使うと、多くの場合、翌年以降の契約で等級が下がります。等級が下がると、保険料が上がることがあります。その影響が数年にわたって続く場合もあるため、目先の修理費用だけでなく、長い目で見た負担も考える必要があります。免責金額が設定されている場合は、修理費用のうち、その金額は自己負担になります。
こうした仕組みの詳細は、契約によって異なります。ご自身の保険証券や、保険会社の窓口で、補償の範囲、免責金額、等級への影響を確認しておくと、判断の材料になります。分からない用語があれば、遠慮なく保険会社にたずねてください。
自費で直したほうがよいケース・保険を使うほうがよいケース
ここでは、判断の目安になる考え方をお伝えします。あくまで一般的な目安であり、実際の判断は、契約内容と状況によって変わります。
自費で直したほうがよいケースの例
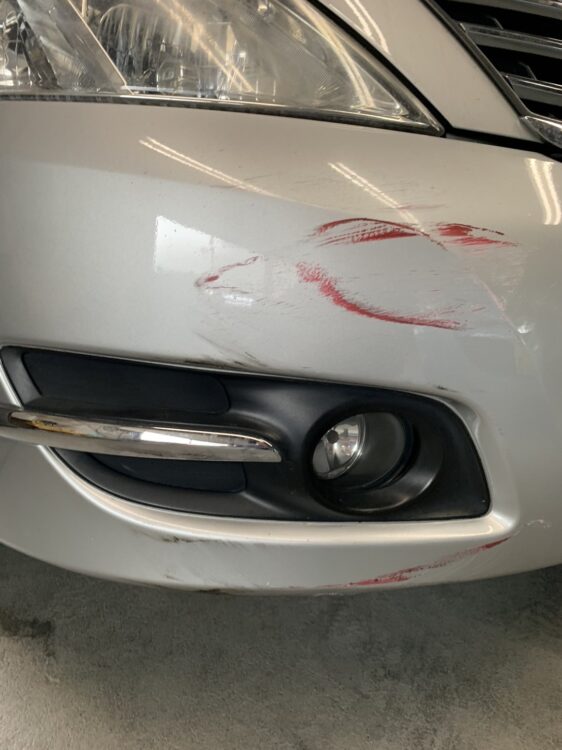
修理費用が、免責金額に近い、または、等級が下がったときの保険料の増加分と比べて小さい場合は、自費で直したほうが負担が少ないことがあります。たとえば、浅い擦り傷や、小さなヘコミの補修などです。また、当て逃げなど相手が分からず、保険を使うかどうか迷う小さな傷の場合も、自費の選択肢を検討する価値があります。
保険を使うほうがよいケースの例
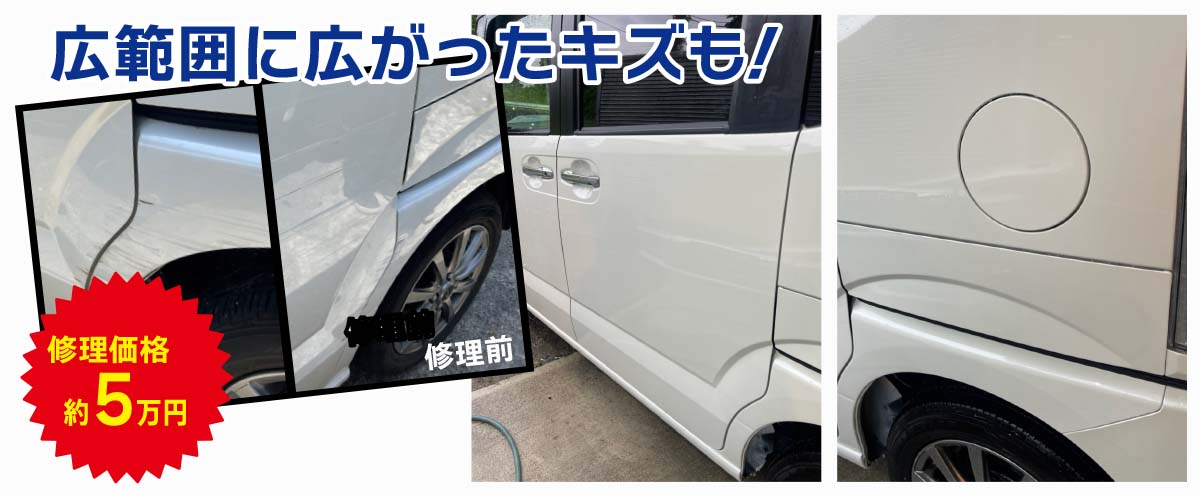
修理費用が大きくなる場合、たとえば、広い範囲の鈑金塗装や、パーツの交換が必要なヘコミなどは、保険を使うメリットが大きくなることがあります。相手のいる事故で、相手側の保険から補償を受けられる場合も、ご自身の保険を使わずに済むことがあります。また、車に大きな損傷があり、安全性に関わる修理が必要な場合は、費用を気にしすぎず、しっかり直すことが大切です。
修理費用の見積もりと、保険の免責金額の関係
保険を使うか迷ったときに、見落としやすいのが免責金額です。免責金額とは、修理費用のうち、契約者が自己負担する金額のことで、契約によって設定されています。たとえば、免責金額が設定されていて、修理費用がその金額と同程度か、それより小さい場合は、保険を使っても、実質的に補償されないことがあります。この場合、保険を使うと等級だけが下がってしまい、メリットがほとんどない状態になります。
逆に、修理費用が免責金額を大きく上回る場合は、保険を使うことで、自己負担を抑えられる可能性が高まります。ただし、その場合でも、等級が下がることによる保険料の増加分と比べて、総合的な損得を考える必要があります。判断に迷ったときは、保険会社の窓口で、具体的な数字を出してもらいながら相談するのがおすすめです。
修理の見積もりを先に取ってから判断する理由
保険を使うかどうか迷ったときは、まず修理の見積もりを取るのが先です。見積もりがなければ、保険を使った場合と使わない場合の、損得を比べられないからです。見積もりは、保険会社に連絡する前に取っておいても問題ありません。
見積もりを取るときは、傷やヘコミの全体の写真と、近づいた写真、斜めから撮った写真を用意しておくと、目安を出しやすくなります。事故や接触の状況が分かる写真もあると、保険会社への説明にも役立ちます。見積もりの金額が出たら、ご加入の保険会社に、保険を使った場合の等級への影響と、自己負担額を確認します。
| 項目 | 自費で直す | 保険を使って直す |
|---|---|---|
| 費用の負担 | 修理費用を自分で負担 | 免責金額を除き補償される場合がある |
| 等級・保険料 | 影響しない | 等級が下がり、保険料が上がることがある |
| 向いている状態 | 修理費用が比較的小さい | 修理費用が大きい、相手のいる事故など |
| 確認先 | 修理工場の見積もり | 保険会社(補償範囲・免責・等級) |
この表のとおり、二つの方法はそれぞれに特徴があります。見積もりと保険の条件を並べて、総合的に判断することが大切です。分からない点は、遠慮なく保険会社と修理工場の両方にたずねましょう。
相手がいる事故で、自分の保険を使わずに済むこともある
駐車場でのドアパンチなど、相手が分かる場合は、相手側の保険で修理費用が補償されることがあります。この場合、ご自身の保険を使わずに済むため、等級が下がる心配がありません。ただし、責任の割合や補償の内容は、状況によって異なります。話し合いが難しい場合は、ご加入の保険会社に相談し、対応を確認してください。
相手との話し合いでは、修理の見積もりが重要な根拠になります。見積もりがあると、金額の話が具体的に進めやすくなります。当店でも、被害の写真をもとに、修理の見積もりをお出しできますので、保険会社や相手との話し合いの材料として、ご活用ください。
保険を使って修理する場合の流れと注意点
保険を使って修理する場合の、一般的な流れをお伝えします。まず、事故や被害の状況を整理し、保険会社に連絡します。保険会社によっては、修理工場の指定や、見積もりの確認が入ることがあります。次に、修理工場で見積もりを取り、保険会社と金額の調整をします。承認が出たら、修理に入ります。
注意したいのは、保険会社の承認が出る前に、修理を進めてしまわないことです。承認前に作業を始めると、補償の対象にならない場合があります。また、修理工場を自分で選べるかどうかは、契約や保険会社によって異なります。希望の修理工場がある場合は、事前に保険会社に確認しておきましょう。
見積もりの金額と、実際の修理内容に差が出た場合も、保険会社への連絡が必要になることがあります。作業の途中で追加の修理が必要になったときは、速やかに連絡して対応を確認してください。
修理後の確認と、保険会社への報告
修理が終わったら、仕上がりを一緒に確認し、気になる点があれば、その場で伝えましょう。保険を使った修理の場合は、修理の内容や費用について、保険会社に報告が必要になることもあります。修理完了の書類や、領収書、見積書などは、大切に保管しておいてください。
また、修理後に不具合が出た場合の対応についても、あらかじめ確認しておくと安心です。保険を使った修理でも、修理工場の保証やアフターの対応は、工場ごとに異なります。時間が経ってから気づくことも多いため、困ったときに相談しやすい工場かどうかも、選ぶ際に大切にしたい点です。
保険を使う前にできる、修理費用を安く抑える工夫
保険を使うかどうかを決める前に、修理費用そのものを抑える工夫もできます。まず、傷やヘコミが小さいうちに、早めに相談すること。放置すると、サビや塗装の浮きで範囲が広がり、費用が上がります。次に、直す範囲を確認すること。範囲を絞れる場合もあります。
さらに、見積もりの内訳を確認することも大切です。作業内容や色合わせの方法、修理後の対応を聞いて、金額の理由が納得できるかどうかを見極めましょう。複数のお店で見積もりを取って比べるのも、有効な方法です。こうした工夫で修理費用を抑えられれば、自費で直す選択もしやすくなります。

保険会社に確認しておきたいこと
保険会社に連絡するときは、あらかじめ確認したいことを整理しておくと、スムーズです。主な項目は、今回の傷やヘコミが補償の対象になるか、免責金額はいくらか、保険を使った場合に等級がどれくらい下がるか、翌年以降の保険料がどの程度変わるか、修理工場の指定はあるか、の5つです。
これらを確認したうえで、修理の見積もりと並べると、自費で直す場合と保険を使う場合の差が見えてきます。分からないことは、その場でたずねて、メモを残しておくとよいでしょう。また、契約している保険の種類によって、対応が異なることもあるため、保険証券を手元に用意して連絡すると、話が早く進みます。
見積もりの金額に影響する要素
修理の見積もり額は、傷やヘコミの深さ、広さ、場所、車の色、パーツの交換が必要かどうかで変わります。保険を使うかどうかを考える前に、これらの要素を把握しておくと、見積もりの内容を理解しやすくなります。特に、塗装の範囲やパーツ交換の有無は、金額に大きく影響します。
見積もりの説明を聞くときは、作業内容と金額の関係を、分かる言葉で説明してもらってください。納得できる説明が得られれば、保険を使うかどうかの判断にも自信が持てます。
車の傷・ヘコミの保険と自費についてのよくある質問
- 小さな傷でも、保険を使えますか。
-
契約内容によって異なります。免責金額が設定されている場合、修理費用が小さいと、実質的に補償されないこともあります。まずは保険会社に確認してください。
- 保険を使うと、必ず保険料が上がりますか。
-
等級が下がる場合には、翌年以降の保険料に影響することがあります。影響の程度は契約によって異なるため、保険会社に確認し、見積もりと比べて判断してください。
- 当て逃げの場合も保険を使えますか。
-
契約の内容によります。補償の対象になるかどうか、免責金額がいくらかを、保険会社に確認してください。警察への届け出が必要な場合もあります。
- 見積もりだけ先に取ることはできますか。
-
もちろん可能です。保険を使うかどうかを決める前に、修理費用の見積もりを取っておくと、判断しやすくなります。
- 保険会社に連絡する前に、見積もりを取ってもよいですか。
-
もちろん取っていただいて大丈夫です。むしろ、見積もりがあると、保険を使うかどうかの判断がしやすくなります。ただし、保険会社の承認が出る前に、修理に着手しないようご注意ください。
- 保険を使わずに直すと、あとで保険を使えなくなりますか。
-
契約や状況によって異なります。後から保険を使いたくなった場合の扱いは、保険会社により異なるため、事前に確認しておくと安心です。
まとめ|保険か自費かは、見積もりと保険の条件を比べて決める
車の傷・ヘコミ修理で、保険を使うか自費で直すかは、修理費用の見積もりと、保険を使ったときの等級や保険料への影響を比べて判断します。どちらが得かは状況によって変わるため、正確な見積もりと、保険会社への確認が欠かせません。
ガレージグレイスでは、傷やヘコミの状態を確認したうえで、修理の見積もりを分かりやすくご説明します。保険を使うかどうか迷っている段階でも、まずはお気軽にご相談ください。
ガレージグレイスの強み

費用を抑えるご提案
補修方法と部品選びを相談

色合わせを丁寧に
調色カメラを活用して確認

代車をご用意
空き状況・利用条件をご案内

車検・整備も相談
お車の状態に合わせて対応

見積もり無料
作業内容と費用を事前に説明

写真で相談OK
気になる傷を送って見積もり
その傷、まずは写真でご相談ください
修理方法と費用を確認してから、ご依頼をご検討いただけます。見積もりは無料です。

仙台・富谷で車の傷・ヘコミ修理をご検討なら、ガレージグレイスへ。ご予算とお車の状態に合わせた鈑金塗装をご提案します。車検や日頃のメンテナンスもご相談ください。
仙台・富谷で車の傷・ヘコミ修理をご検討なら、ガレージグレイスへ。ご予算とお車の状態に合わせた鈑金塗装をご提案します。車検や日頃のメンテナンスもご相談ください。